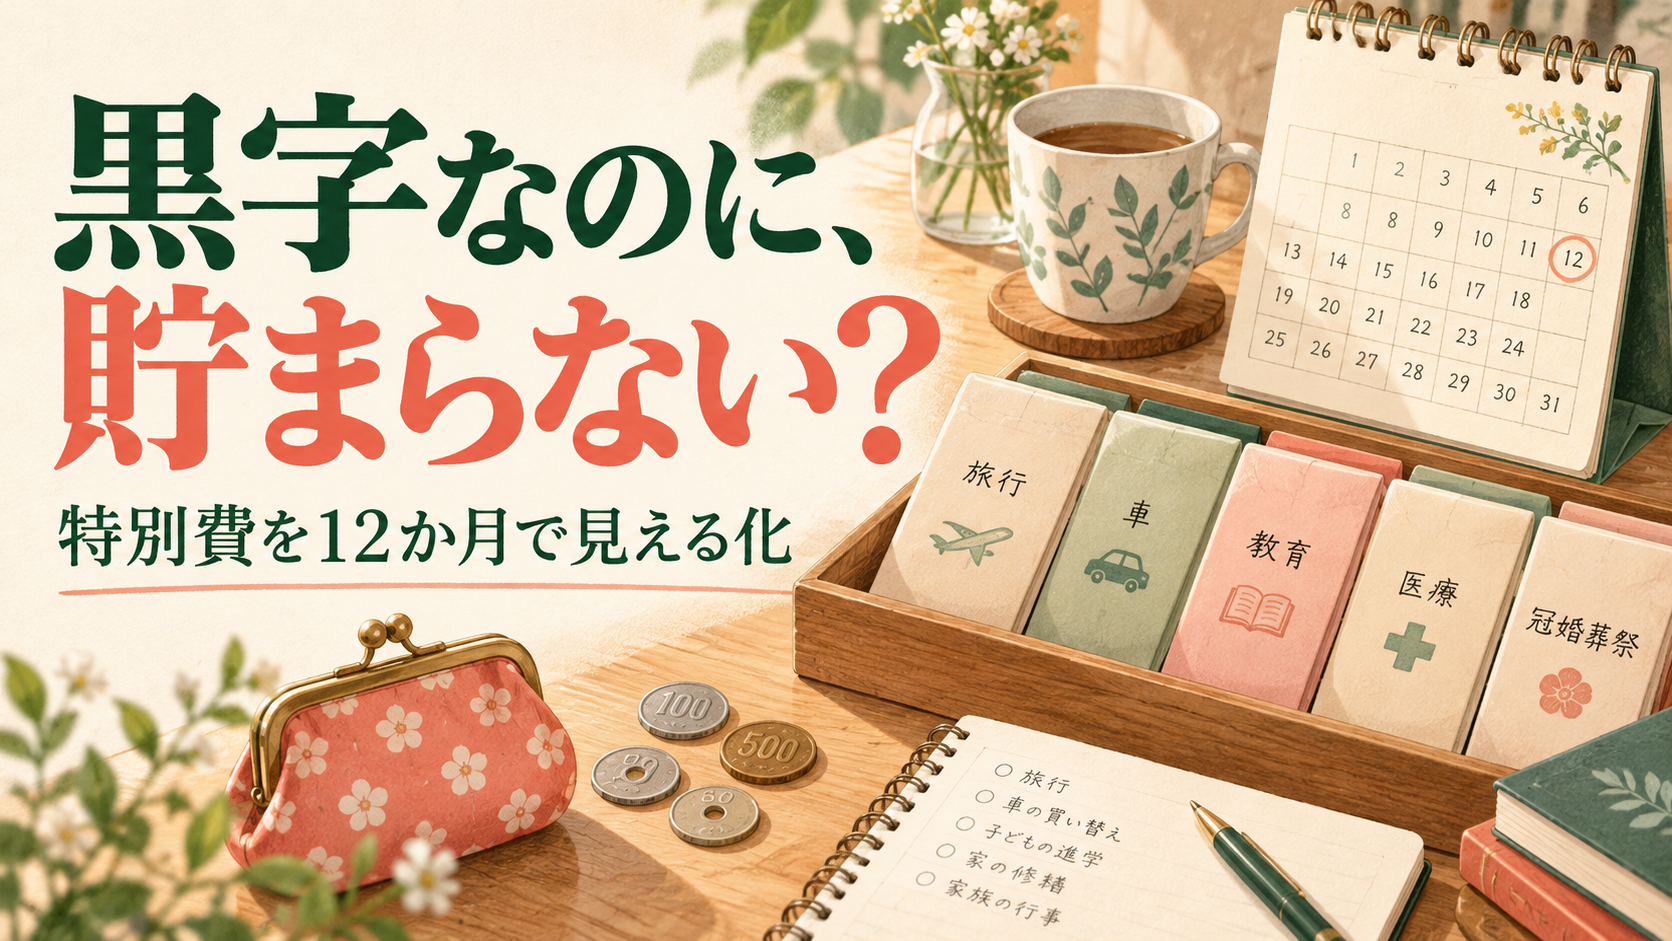
食費も日用品も予算内なのに、春の進級準備や帰省のたびに貯金が減る。そんなときは、日々の使い過ぎよりも「毎月ではない支出」が家計から抜けていないかを確認してみましょう。
この記事でいう特別費は、年払いの料金や季節の行事など、毎月同じようには発生しない支出です。年間でいくら必要かと、次の支払いまでにいくら用意するか。この二つを分けると、毎月の黒字と口座残高のずれを整理できます。
月2万円の黒字が、そのまま年間24万円の貯蓄になるとは限らない
たとえば、月の収入から普段の生活費を引くと2万円残る家計でも、別に年24万円の特別費があれば、その黒字は特別費の支払いで使う計算になります。これは架空の例で、一般家庭の平均額ではありません。
黒字が消えたように見えるのは、毎月の家計簿で特別費の準備を数えていなかったためかもしれません。「何に使ったのか分からない」ときは、直近1年の口座・カード明細から、年に数回の支出を拾うところから始めます。
J-FLECも家計を考える基本として収入と支出のバランスを挙げています。以下は、その整理を年間の支出予定に落とし込むための、当サイト独自の記入例です。参考:J-FLEC「一生付き合うお金と付き合い上手になろう!」
特別費は「費目・支払月・予定額」の3列で書く
まず今後12か月に支払う予定を並べます。契約の請求予定や学校・園の案内があるものは、その金額と時期を使います。分からない額は前年の明細を参考に「仮置き」と分かるように記録します。
| 費目 | 支払う時期の例 | 年間予定額の例 |
|---|---|---|
| 進級準備・学校用品 | 2〜4月 | 30,000円 |
| 帰省・家族行事 | 8月・12月 | 80,000円 |
| 年払いの契約料金 | 契約の更新月 | 40,000円 |
| 季節の衣類・行事用品 | 必要になる月 | 30,000円 |
| 家電の買い替え予定 | 買う予定の月 | 60,000円 |
| 合計 | 240,000円 |
金額・時期はすべて説明用の架空例です。車関係、住まいの更新料、税の支払いなどがある家庭は、それぞれの通知や契約を確認して追加してください。毎月の家計ですでに予算を取っているものは二重に足しません。
夫婦のどちらの口座から払うかも余白に書くと、世帯全体では用意できているのに引落口座だけ足りない事態を見つけやすくなります。
年額を12で割る。ただし直近の支払いは別計算
上の例なら、年24万円を12で割った月2万円が、1年かけて準備する目安になります。給与が入ったら、使う予定のあるお金として分けておく方法です。別口座を作らなくても、家計簿の残高に内訳を付ければ始められます。
ただ、来月6万円を払うのに準備額がゼロなら、今月から2万円ずつ分けても間に合いません。支払期日が近い費目は、次の式で確認します。
次の支払額 − その費目のために準備済みの額 = 支払いまでに追加で必要な額
たとえば支払額6万円、準備済み2万円なら、追加で必要なのは4万円です。支払いまでに給与を受け取る機会が2回あり、その両方から同じ額を回すなら1回2万円。支払いの後に入る給与は、この計算に含めません。
費目ごとの追加必要額を並べ、同じ月に集まっていないかも見ます。年間の平均額は来年に向けた予算、直近の不足額は今の残高調整に使う数字として扱うと混乱しにくくなります。
「特別費の残高」と「自由に使える貯金」を分ける
口座に30万円あっても、そのうち10万円を支払予定に割り当てているなら、30万円すべてを新たな買い物に使えるわけではありません。予定額を差し引いた後にも、日常の引落しや急な支出に備えるお金が必要です。
特別費は、時期や用途をある程度見込める支出の準備です。一方、収入が途絶えたり、予想外の支出が出たりしたときの備えは、別の役割を持ちます。子育て世帯の生活防衛資金の考え方と合わせて、同じ残高を両方の目的に数えていないか確認しましょう。
また、口座間で積立額を移しただけなら、世帯全体のお金は減っていません。家計簿で「積立」と「実際の支払い」を両方支出として数えると、使った額が二重になります。予算を確保する記録と、実際に支払った記録を分けておくのがポイントです。
積立額が出せないときは、削る・延ばす・収入を増やすを分ける
必要な月2万円を確保できないなら、まず表の中を「時期と額を動かしにくいもの」「予算を調整できるもの」「延期できるもの」に分けます。家族行事なら、回数や移動方法を変えた場合の見積もりを置く。買い替えなら、必要な時期を確認する。この順なら、日々の食費だけを無理に削る前に選択肢を比べられます。
毎月の支出も確認する場合は、子育て世帯の固定費を見直す順番へ。特別費の不足額が分かると、どれだけ見直す必要があるのかも具体的になります。
収入を増やす方法として在宅ワークを検討する場合も、希望する報酬をそのまま予算に入れず、時間・費用・入金日を確認してから考えます。在宅ワークの報酬が家計にいくら残るかを確認する方法では、求人の条件を比べる手順をまとめています。リンク先にはアフィリエイト広告を含みます。
最初に埋めるのは、次の3か月で払うもの
年間表を一度で完成させる必要はありません。まず次の3か月に期限が来るものを拾い、支払日、予定額、準備済みの額を埋めます。そのあと前年の明細を見ながら、残りの月へ広げましょう。
予定額と実際の支払いが違ったら、差を次の予算に反映します。「毎月黒字なのに貯まらない」を解くには、月の黒字だけでなく、その黒字が何の支払いに使われる予定なのかまで見えるようにすることが役立ちます。