住宅ローンを組んだときに団信へ入った。それなら、以前から入っている生命保険は減らしてもよいのでしょうか。
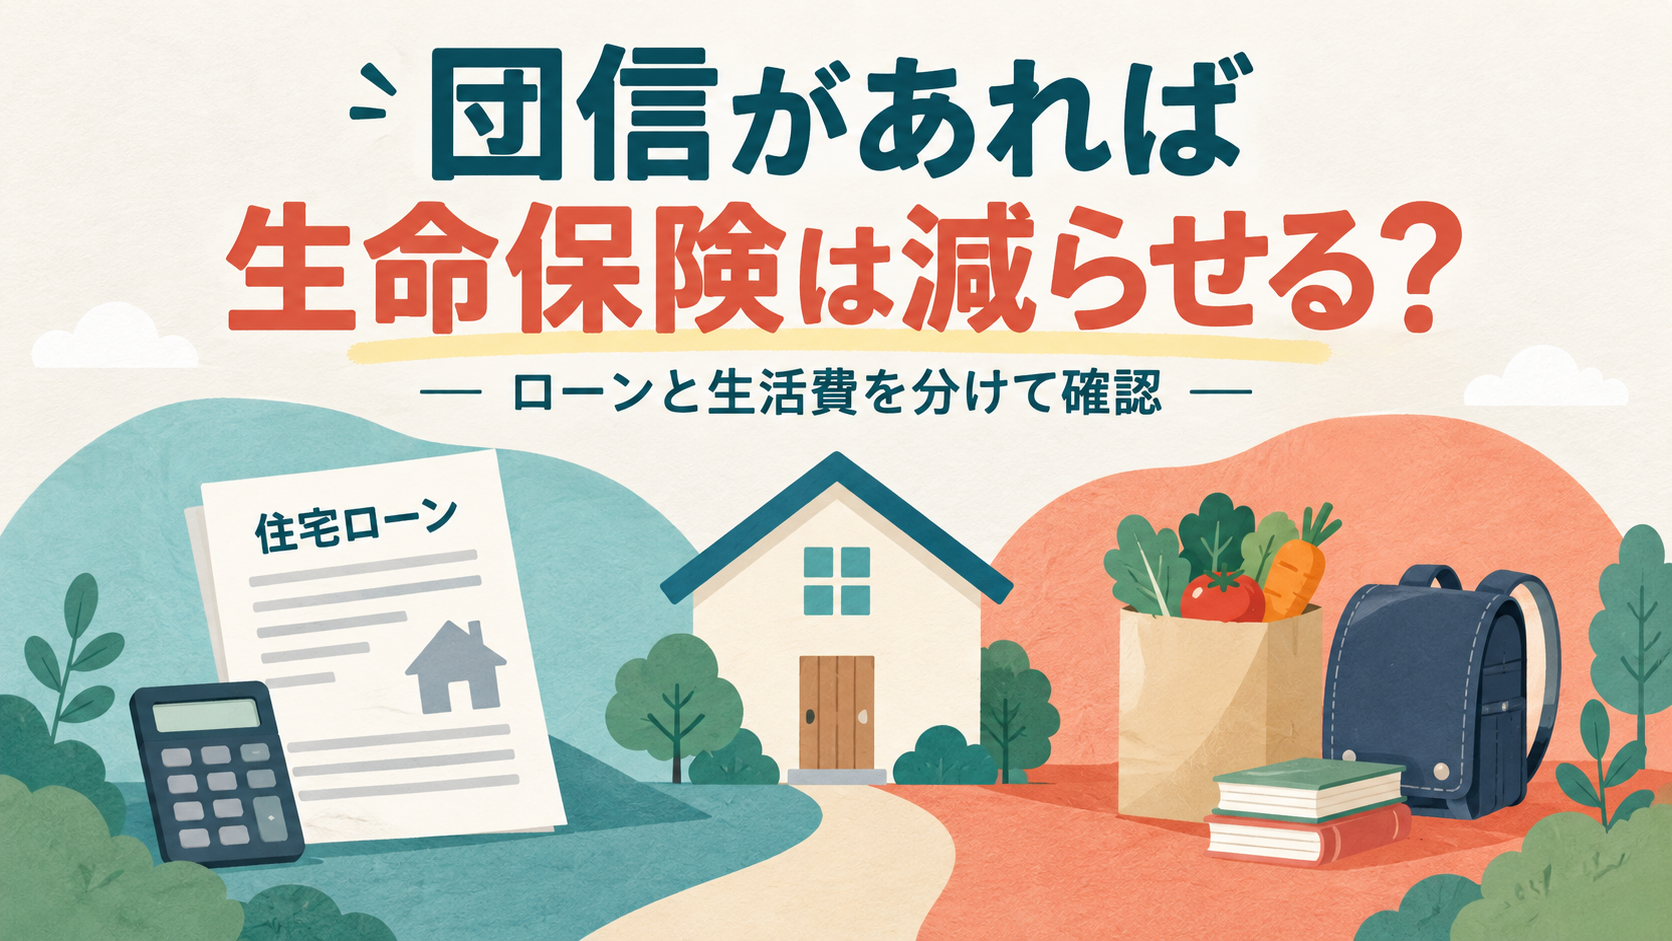
団信は見直しの材料になりますが、「加入しているから生命保険は不要」とは判断できません。確認したいのは、誰に万一のことが起きたとき、どのローンがどこまで返済され、その後の家族に何の支出が残るかです。
この記事では、共働き・子育て世帯が、団信と死亡保障の重複や不足を整理するための確認メモを紹介します。個別の契約の保障判定は、金融機関・保険会社に確認してください。
本記事には広告を含みます。制度・サービスの参照確認日:2026年10月16日。
まず「住宅ローン」と「家族の生活費」を分ける
団体信用生命保険(団信)は、契約で定めた事由に該当した場合に、対象となる住宅ローンの返済に備える仕組みです。たとえば住宅金融支援機構の新機構団信は、死亡・所定の身体障害などについて債務の弁済に充てる設計です。これは機構の商品の説明であり、すべての金融機関・団信で同じ条件とは限りません。
一般の死亡保険は、残された家族の生活費や教育費などを準備するためにも使われます。対象ローンが完済されても、生活費まで自動的に用意されるわけではありません。
| 確認する支出 | 団信を踏まえて考える点 |
|---|---|
| 住宅ローン返済 | 対象者・対象債務・支払条件を満たす場合に、どこまで返済されるか |
| 固定資産税、修繕費、火災保険料など | ローン完済後も、住み続けるために必要な費用を別に見込む |
| マンションの管理費・修繕積立金 | ローン返済とは分けて家計に残す |
| 生活費・教育費 | 残された家族の人数、進路、働き方に合わせて見積もる |
「ローン返済がなくなる」と「住居費がゼロになる」は別です。税金や維持費を落とすと、減らせる死亡保障を大きく見積もってしまいます。
契約書で確認したい4項目
- 誰が保障されているか:夫婦のどちらが被保険者か。二人とも加入している場合も、それぞれの契約を確認します。
- どの債務が対象か:ローン全体なのか、一方の借入れなのか。ペアローンなどでは「どちらかに万一のことがあれば全部なくなる」と思い込まないことが大切です。
- 支払いの条件:死亡以外の保障は、診断だけで対象になるとは限りません。所定の状態・期間・免責などを契約の説明で確かめます。
- 今の保障が続いているか:加入時のパンフレットだけでなく、現在の契約内容や保障期間、変更の有無を確認します。
夫婦連生やペアローン向けなど、保障の組み方は商品ごとに異なります。名称だけで判断せず、「夫に万一の場合」「妻に万一の場合」の二つを書いて、金融機関へ確認すると整理しやすくなります。
夫婦それぞれのケースで、残る支出と収入を書く
生命保険文化センターは、必要な死亡保障の目安を、将来の支出見込みと収入見込みの差から考える方法を紹介しています。家族構成や子どもの年齢、収入・資産で必要額は変わります。平均的な保障額をそのまま目標にするより、自分の家計の空欄を埋めることから始めましょう。
| メモの項目 | 夫に万一の場合 | 妻に万一の場合 |
|---|---|---|
| 残るローン返済と住まいの維持費 | 契約確認後に記入 | 契約確認後に記入 |
| 生活費・教育費と必要な期間 | 家計表から記入 | 家計表から記入 |
| 残された人の収入と働き方 | 育児等による変化も考慮 | 育児等による変化も考慮 |
| 公的給付・勤務先の保障 | 対象条件と金額を確認 | 対象条件と金額を確認 |
| 使える貯蓄・現在の死亡保障 | 用途や受取条件も整理 | 用途や受取条件も整理 |
共働きでも、残された人が今と同じ時間だけ働けるとは限りません。送迎や家事の外注が増えるケースも含め、無理なく続けられる働き方で考えます。公的給付は条件があるため、未確認の金額を収入欄へ入れないようにしましょう。
計算するときは、団信で返済されるローンを支出から外したうえで、さらにローン残高を不足額から引く、といった二重の差し引きにも注意します。既存の死亡保険も、保障期間や受取条件を確認し、同じ金額を重ねて数えないようにします。
減額・解約を決める前に確認すること
不足額が小さくなりそうでも、すぐに保険を解約する必要はありません。死亡保障と医療保障などが一つの契約にまとまっている場合は、減額・解約で何が変わるかを確認します。
- 減らす対象はどの保障か。必要な特約までなくならないか。
- 必要な期間まで保障が続くか。子どもの進学や働き方の変化を見込んでいるか。
- 将来増やしたくなった場合、健康状態などによる加入条件の確認が必要ではないか。
- 別の保険へ切り替えるなら、新契約の成立・保障開始を確認しているか。
切り替えを検討している方は、保険を見直すときに先に解約しないための確認メモもあわせて使ってください。
一人で整理しきれない場合の相談先
団信の対象債務や支払条件は、まず契約先の金融機関・保険会社へ。家族に残す死亡保障の金額や期間を比較したい場合は、保険相談を利用する方法もあります。質問は「いくら安くなりますか」だけでなく、「団信で返済される分を除いたあと、何のために、いつまで死亡保障が必要ですか」と具体化すると判断材料を集めやすくなります。
PR|団信とは別に、家族の死亡保障を見直したい方へ
保険マンモスは、生命保険の相談先となるFPを紹介するサービスです。相談料は無料で、相談後に保険へ加入する義務はありません。団信の契約条件は金融機関等へ確認したうえで、残る生活費と今の死亡保障を比較したい場合の選択肢です。

主に生命保険の相談が対象です。健康状態などによって相談を利用できない場合があります。住宅ローンの借り換えや団信だけの相談窓口としては案内していません。利用条件は申込先で確認してください。
相談するときは、住宅ローンと団信の契約内容、保険証券、家計の支出メモを用意し、不明な項目は不明のまま伝えましょう。説明を受けたその場で契約や解約を決めず、現状維持を含めて比較します。
まとめ:団信の有無より「何が残るか」を確認する
団信への加入は、死亡保障を見直すきっかけになります。ただし、対象となるローンの返済と、住まいの維持費・家族の生活費は分けて考える必要があります。
まず契約書で対象者と対象債務を確認し、夫婦それぞれのケースで残る支出を書いてみてください。そのうえで、現在の死亡保障を維持するか、減らすか、期間を調整するかを検討しましょう。